

Alerta por el efectivo: 148 localidades se quedaron sin lugares para retirar dinero, según un estudio
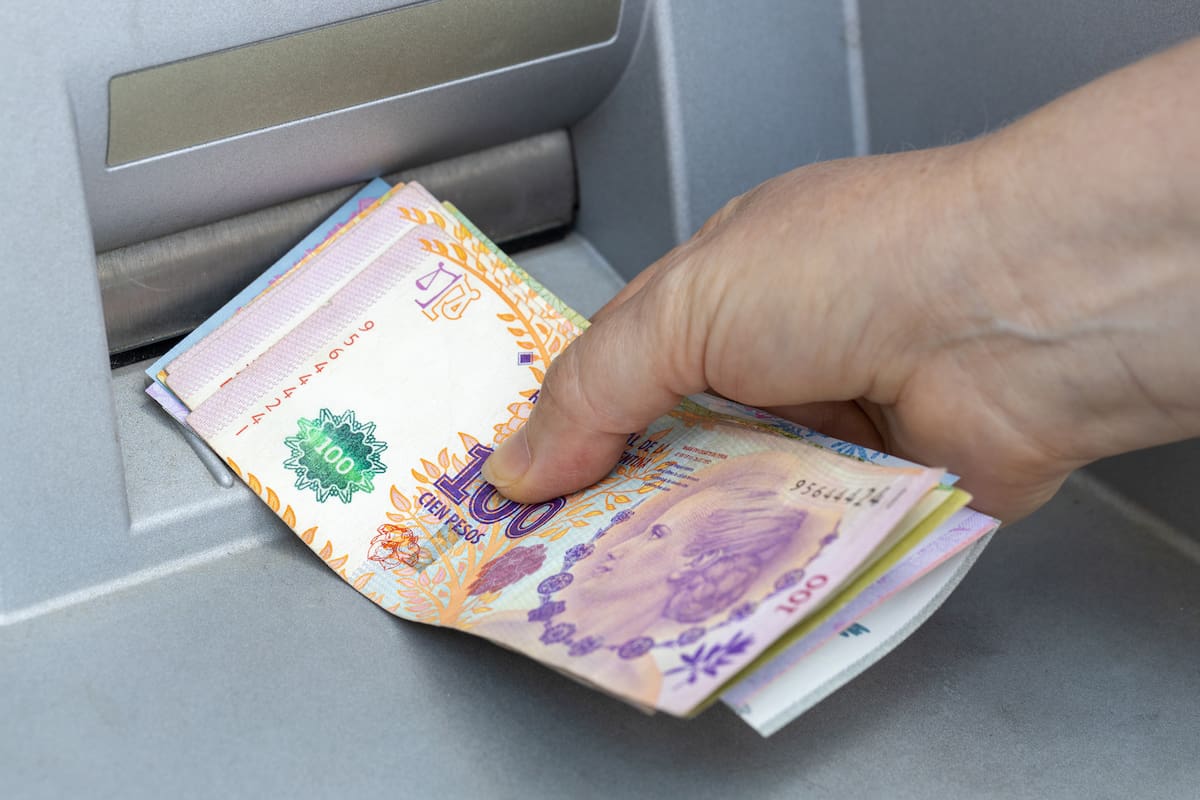
En apenas seis meses, 148 localidades argentinas se quedaron sin un solo punto para retirar efectivo y sus habitantes tienen que trasladarse a más de 15 kilómetros de distancia para hacerse de los billetes físicos. El dato lo puso sobre la mesa Denaria Argentina, una sociedad civil creada para defender el efectivo como un medio de pago “legítimo y soberano”.
Esta disminución de puntos de efectivo se dio entre junio y diciembre del año pasado y afectó a las 209.319 personas que viven allí, de acuerdo con el Observatorio Denaria, que tomó como fuente la serie de puntos de acceso por localidad que publica semestralmente el Banco Central (BCRA). Entre ellas, se incluyen el pueblo mendocino de San Roque (10.199 habitantes), la sanjuanina Villa Borjas–La Chimbera (6850 habitantes) o el bonaerense Barrio San Esteban–Los Pozos (8.449 habitantes).
Una cifra aún más llamativa es que, al cruzar los datos georreferenciados del BCRA con el Censo 2022, a febrero de este año había 2420 de las 4019 localidades censales del país que no tenían ni un solo punto donde retirar efectivo dentro de su propio ejido. Es decir, seis de cada 10 localidades.
“A diciembre de 2025, el sistema financiero contaba con 42.380 puntos de acceso a servicios financieros (PDA), con presencia en el 43% de las localidades y alcance al 93,8% de la población adulta del país”, confirma el Informe de Inclusión Financiera del Banco Central, en el que se explica que las entidades financieras reorientan su presencia física hacia espacios destinados a la “comercialización de productos de mayor valor agregado”. Se trató de la primera caída de cobertura adulta en toda la serie histórica de la autoridad monetaria.
Al poner la lupa sobre cómo se redujo la infraestructura financiera, los puntos de acceso a servicios financieros pasaron de 53.891 a 42.380 entre junio y diciembre de 2025, último dato disponible. Es decir, una caída del 20,9% en seis meses, de acuerdo con la serie del Banco Central. El 92% de esta contracción se concentró en agencias complementarias de servicios financieros, como comercios de barrio, farmacias, locutorios y otros locales habilitados a operar por cuenta de una entidad, los cuales pasaron de 21.430 a 10.813. Se redujeron casi a la mitad en solo seis meses (-47,7%).
“Es el tipo de punto más barato de abrir y el más barato de cerrar, y es también el que llega adonde no llega una sucursal. Los otros tres tipos se movieron poco: los cajeros automáticos cayeron 1,3%, las terminales de autoservicio 9,6% y las sucursales 6,3%. El episodio prueba la fragilidad estructural de la red: la infraestructura del efectivo no descansa sobre una obligación de servicio sino sobre decisiones comerciales privadas, reversibles de un semestre al siguiente. La capa que más territorio cubría es, a la vez, la que puede desaparecer más rápido”, advirtieron desde Denaria Argentina.
La distancia también representa una barrera. El Observatorio identificó 1010 localidades ubicadas a 15 kilómetros o más del punto de acceso más cercano, una problemática que afecta a 793.420 habitantes. En 118 de ellas, la distancia supera los 50 kilómetros. La situación se agrava en 980 localidades donde, además de no haber puntos de acceso al efectivo, menos de la mitad de los hogares tiene conexión a internet. En esos lugares viven 562.690 personas.
“Al que se quedó sin cajero le dicen que use la billetera virtual. Pero en el doble abandono no hay ni una cosa ni la otra: sin efectivo y sin conectividad plena, no existe el plan B. Para estas personas, la transición digital es simplemente quedarse afuera. De los 148 pueblos abandonados en el último semestre medido, 43 están en esta condición: 51.170 personas”, señalaron desde la sociedad civil.
El repliegue de los puntos de acceso al efectivo ocurre mientras se consolida el uso de medios electrónicos. En julio de 2026 se realizaron 41 millones de extracciones en cajeros automáticos, un 28,3% menos que un año antes. Fue el segundo registro más bajo de la serie, detrás del mínimo histórico de abril de este año. En cambio, los pagos con transferencia alcanzaron los 897,3 millones de operaciones, un incremento interanual del 24,8%. Visto de otra manera: por cada extracción se hicieron 21,8 pagos con transferencia, cuando en enero de 2017 la relación era la inversa, de 12 extracciones por cada pago con transferencia.
El dinero físico también perdió peso en términos reales. Según el indicador Pulso del Circulante, elaborado por el Observatorio, el efectivo en manos del público se ubicó en agosto un 58% por debajo del nivel de enero de 2017. La cantidad de billetes en circulación, por su parte, cayó un 25,6% interanual, hasta los 5776,8 millones de unidades.
“La Ley 27.253 establece que el comercio debe aceptar débito. Pero sobre el efectivo hay silencio normativo en la Nación y en las 24 jurisdicciones. Y desde marzo de 2026 (Ley 27.802), el trabajador ya no tiene derecho a cobrar su salario en efectivo”, advirtió Denaria, que nació en España en 2021, se expandió a Portugal, Chile y en octubre llegó a la Argentina. Y agregó: “El efectivo no está muriendo, lo están desmantelando”.